Domain link-shop.de kaufen?
Wir ziehen mit dem Projekt
link-shop.de um.
Sind Sie am Kauf der Domain
link-shop.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain link-shop.de kaufen?
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **

Ähnliche Suchbegriffe für Liebhaberei
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
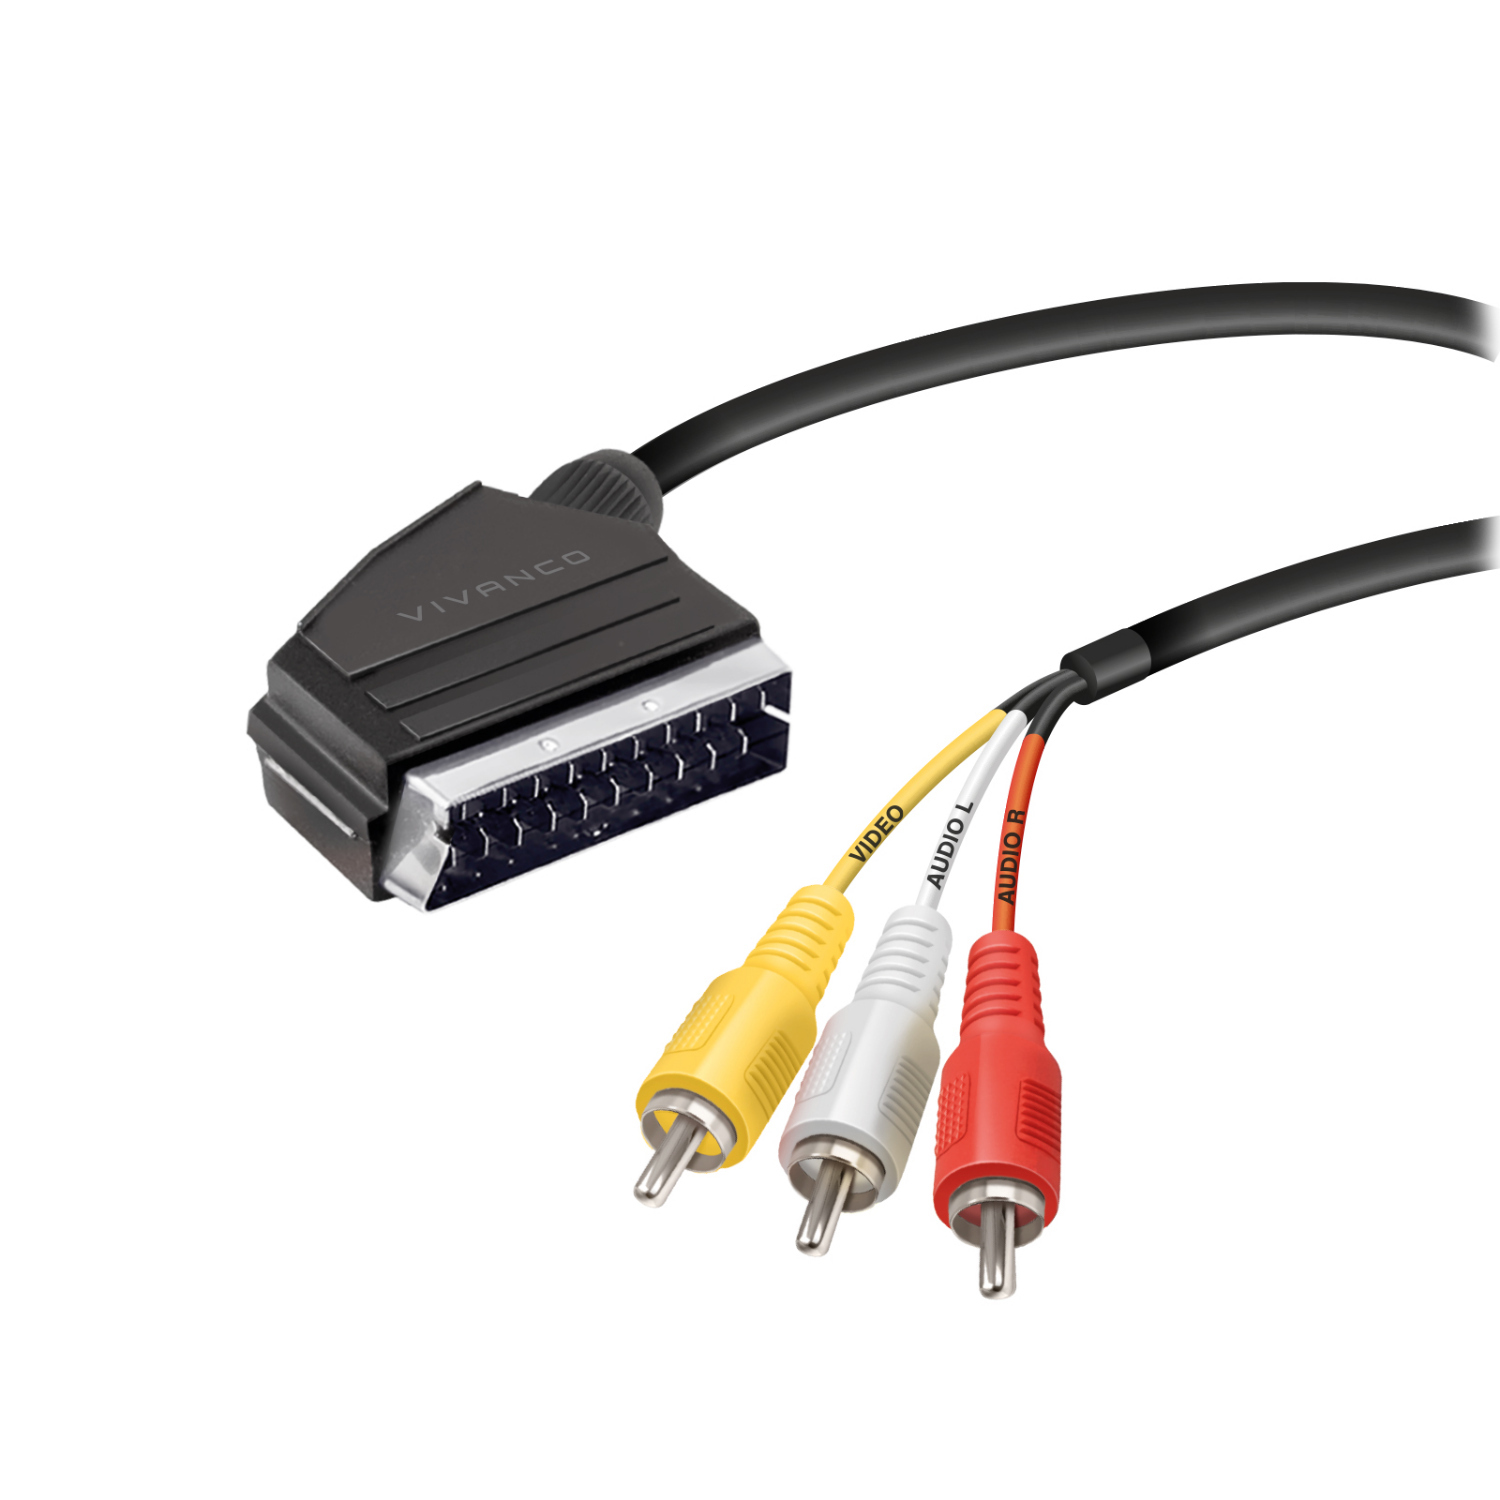
Vivanco Scart / Cinch Verbindung IN/OUT Zum Anschluss für RundfunkgeräteVIVANCO Scart-Cinch-Verbindung 2m Scart-Stecker <-> 3 x Cinch-Stecker Zum Verbinden von Geräten mit Cinch-Buchsen und Geräten mit Scart-Buchsen Die gewünschte Übertragungsrichtung ist per Schalter wählbar21,99 €*Versand: 11,99 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric Daisy Chain-Verkettung VW3M8502R15Funktion=SPS-sonstige GeräteLänge=1,5 mGeeignet für Eingangskarte SPS=jaGeeignet für Ausgangskarte SPS=jaGeeignet für digitale Signale=jaGeeignet für analoge Signale=neinAusführung elektrischer Anschluss, feldseitig=sonstigeAusführung elektrischer Anschluss, gehäuseseitig=sonstige63,43 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **

Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
Ersatzteil - Anschluss/verbindung (für Rührgerät) - - PhilipsAnschluss/Verbindung (für Rührgerät) - - KÜCHENMASCHINE PHILIPS: HR2094, HR2084/90, HR2094/00, HR2090, HR2084/30, HR2084/00, HR2094/03, HR2094/30, HR2084/01, HR2084/91, HR2094/01, HR2094/31 KLEINE HAUSHALTSGERÄTE PHILIPS: HR2084/00, HR209400, HR209401, HR209403, HR209430, HR209431 - Anschluss/Verbindung (für Rührgerät) für Küchenmaschine der Marke PHILIPS13,80 €*Versand: 6,80 €Sichere Weiterleitung zum Anbieter
-
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
-
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
Ähnliche Suchbegriffe für Liebhaberei
-
Vivanco Scart / Cinch Verbindung IN/OUT Zum Anschluss für RundfunkgeräteVIVANCO Scart-Cinch-Verbindung 2m Scart-Stecker <-> 3 x Cinch-Stecker Zum Verbinden von Geräten mit Cinch-Buchsen und Geräten mit Scart-Buchsen Die gewünschte Übertragungsrichtung ist per Schalter wählbar21,99 €*Versand: 11,99 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric Daisy Chain-Verkettung VW3M8502R15Funktion=SPS-sonstige GeräteLänge=1,5 mGeeignet für Eingangskarte SPS=jaGeeignet für Ausgangskarte SPS=jaGeeignet für digitale Signale=jaGeeignet für analoge Signale=neinAusführung elektrischer Anschluss, feldseitig=sonstigeAusführung elektrischer Anschluss, gehäuseseitig=sonstige63,43 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric Daisy Chain-Verkettung VW3M8223R30Funktion=SPS-sonstige GeräteLänge=3 mGeeignet für Eingangskarte SPS=jaGeeignet für Ausgangskarte SPS=jaGeeignet für digitale Signale=jaGeeignet für analoge Signale=neinAusführung elektrischer Anschluss, feldseitig=sonstigeAusführung elektrischer Anschluss, gehäuseseitig=sonstige58,80 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
eurokraft pro ANNY - Verkettung, 90° Viertelkreis, lichtgrauANNY - Verkettung, 90° Viertelkreis, lichtgrau. Anlieferung = zerlegt. Produkttyp = Zubehör für Schreibtische. Breite = 800 mm. Tiefe = 800 mm. Tischplattenmaterial = Spanplatte, melaminharzbeschichtet. Plattenfarbe = lichtgrau. Plattenstärke = 25 mm. Plattenform = Viertelkreis. Verkettungswinkel = 90 °. Höhe = 25 mm. Serie = ANNY. Zolltarifnummer = 94039100. Herkunftsland = SVK. Bruttogewicht = 13.6 kg. Gewicht = 10.6 kg. Nachhaltigkeit = FSC® zertifiziert. Passende Verkettungsplatten für Schreibtische der Serie ANNY. 25 mm starke, melaminharzbeschichtete Spanplatte. Wahlweise als 90°-Viertelkreisplatte oder Trapezplatte. Viertelkreisplatte mit Abmessungen von 800 x 800 mm. Trapezförmige Ausführung mit höhenverstellbarem Stützfuß. Höhenverstellbereich der Trapezausführung von 650 bis 850 mm. Die eurokraft pro Verkettung ANNY ermöglicht die Verbindung passender Schreibtische zu einer zusammenhängenden Arbeitsfläche. Die Verkettungsplatten werden zwischen angrenzenden Schreibtischen eingesetzt und ergänzen bestehende Arbeitsplätze um eine zusätzliche Arbeits- und Ablagefläche. Durch unterschiedliche Plattenformen lassen sich verschiedene Tischanordnungen innerhalb der ANNY Büromöbelserie gestalten. Die Tischplatten bestehen aus 25 mm starken, melaminharzbeschichteten Spanplatten. Die Beschichtung bildet eine gleichmäßige Oberfläche für die tägliche Nutzung im Büro. Für die Platten stehen verschiedene Farben und Dekore zur Auswahl, darunter Ahorn-Dekor, Asteiche, Buche, Eiche, Graphit, Lichtgrau, Nussbaum-Dekor und Weiß. Dadurch lassen sich die Verbindungselemente farblich auf vorhandene Schreibtische der ANNY Serie abstimmen. Für die Verbindung zweier Schreibtische im 90°-Winkel steht eine Viertelkreisplatte mit Abmessungen von 800 x 800 mm zur Verfügung. Die abgerundete Form schafft einen entsprechenden Übergang zwischen den angrenzenden Tischflächen und ergänzt die Arbeitsplatzkombination um eine zusätzliche Fläche. Alternativ ist eine trapezförmige Verkettungsplatte mit Abmessungen von 1200 x 1200 mm erhältlich. Diese Ausführung verfügt über einen zusätzlichen, höhenverstellbaren Stützfuß mit einem Einstellbereich von 650 bis 850 mm. Der Stützfuß ermöglicht die Anpassung der Verbindungsplatte an die Höhe der angrenzenden Schreibtische. Je nach Ausführung stehen unterschiedliche Gestellfarben zur Auswahl. Die Verkettungsplatten werden zerlegt geliefert und sind für die Montage an passenden Schreibtischen vorgesehen. Alternativ kann ein Montageservice in Anspruch genommen werden. Die Kombination aus unterschiedlichen Plattenformen, verschiedenen Farbvarianten und der höhenverstellbaren Stützkonstruktion der Trapezausführung bietet flexible Möglichkeiten zur Erweiterung bestehender Büroarbeitsplätze. Nutzen Sie unseren Montageservice. Näheres hierzu finden Sie unter Aufpreisartikel und Serviceleistungen. Zerlegte Anlieferung - leichte Montage.427,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.